JAKARTA, IINC TIMES — Pertanyaan seperti ini mungkin pernah muncul di benak banyak orang yang baru mulai mengenal investasi. Apalagi di media sosial, investasi sering kali identik dengan grafik saham, keuntungan besar, atau cerita seseorang yang berhasil mendapatkan cuan dari aset tertentu.
Padahal, investasi tidak sesempit itu.
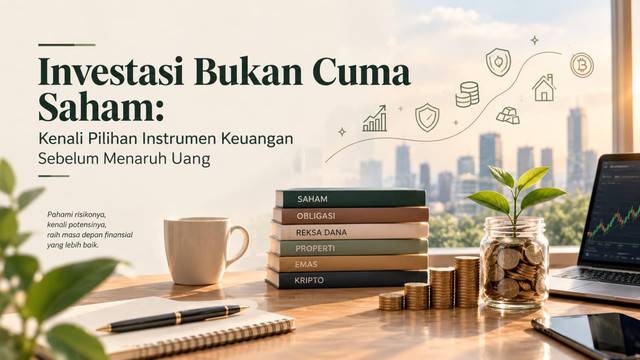
Ada banyak pilihan instrumen yang bisa digunakan untuk menempatkan dana, mulai dari deposito, surat berharga, obligasi, reksa dana, saham, emas, properti, hingga aset digital. Masing-masing memiliki karakteristik, tingkat risiko, potensi keuntungan, dan jangka waktu yang berbeda.
Karena itu, pertanyaan yang lebih penting sebenarnya bukan “investasi apa yang paling menguntungkan?”, melainkan “investasi apa yang paling sesuai dengan kondisi dan tujuan saya?”
Investasi Itu Bukan Sekadar Menaruh Uang
Secara sederhana, investasi adalah kegiatan menempatkan sejumlah dana atau sumber daya saat ini dengan harapan memperoleh manfaat atau nilai yang lebih besar di masa mendatang.
Artinya, ketika seseorang berinvestasi, ia sedang melakukan pertukaran antara sesuatu yang dimiliki sekarang dengan kemungkinan mendapatkan hasil di kemudian hari.
Di sinilah investasi berbeda dengan sekadar menabung. Menabung lebih berorientasi pada menyimpan uang dan menjaga ketersediaannya, sedangkan investasi memiliki tujuan untuk mengembangkan nilai dana tersebut. Namun, karena hasil investasi berada di masa depan, selalu ada unsur ketidakpastian dan risiko.
Mengapa orang memilih berinvestasi?
Alasannya bermacam-macam. Ada yang ingin menghadapi inflasi, menyiapkan dana pensiun, mencapai kebebasan finansial, membeli rumah, membiayai pendidikan, atau sekadar membangun kondisi keuangan yang lebih aman di masa depan.
Dengan kata lain, investasi seharusnya bukan sekadar mengikuti tren. Ada tujuan yang perlu dibangun di belakangnya.
Jangan Tergiur Keuntungan Tanpa Memahami Risikonya
Salah satu prinsip dasar investasi yang perlu dipahami adalah high risk, high return.
Semakin tinggi potensi keuntungan suatu instrumen, biasanya semakin besar pula risiko yang harus siap ditanggung. Sebaliknya, instrumen dengan risiko relatif rendah umumnya menawarkan potensi imbal hasil yang lebih terbatas.
Risiko investasi sendiri tidak hanya berarti harga turun.
Ada risiko pasar ketika kondisi ekonomi atau sentimen investor membuat harga aset berubah. Ada risiko likuiditas ketika aset sulit dijual dengan cepat. Ada risiko kredit atau gagal bayar, terutama pada instrumen yang bergantung pada kemampuan pihak penerbit memenuhi kewajibannya. Selain itu, ada pula risiko inflasi dan risiko nilai tukar.
Jadi, ketika seseorang mengatakan, “Investasi ini aman karena selama ini untung,” kita tetap perlu bertanya: aman dalam kondisi seperti apa?
Tidak ada investasi yang benar-benar bebas risiko.
Pilihan Investasi Itu Banyak, Bukan Hanya Saham
Setelah memahami hubungan antara risiko dan keuntungan, kita bisa melihat bahwa dunia investasi sebenarnya cukup luas.
1. Pasar Uang: Cocok untuk yang Mengutamakan Stabilitas
Instrumen pasar uang umumnya memiliki jangka waktu relatif pendek, tingkat likuiditas yang tinggi, dan risiko yang cenderung lebih rendah dibandingkan instrumen seperti saham.
Contohnya antara lain deposito, surat berharga, dan instrumen pasar uang lainnya.
Jenis investasi seperti ini bisa menjadi pilihan bagi seseorang yang lebih mengutamakan kestabilan dibandingkan mengejar keuntungan tinggi.
Namun, “risiko lebih rendah” bukan berarti hasilnya otomatis besar. Justru karakteristiknya memang lebih cocok bagi investor yang menginginkan pergerakan nilai yang relatif lebih stabil.
2. Saham: Potensi Besar, Pergerakannya Juga Besar
Saham berarti kepemilikan atas suatu perusahaan. Ketika seseorang membeli saham, pada dasarnya ia memiliki bagian tertentu dari perusahaan tersebut.
Keuntungan saham dapat berasal dari capital gain, yaitu keuntungan dari kenaikan harga saham, serta dividen yang dibagikan perusahaan kepada pemegang saham.
Tetapi di sisi lain, harga saham dapat bergerak naik turun dengan cepat. Investor juga menghadapi risiko capital loss, masalah likuiditas, hingga kemungkinan perusahaan mengalami delisting atau bahkan likuidasi.
Karena itu, saham bukan sekadar tentang mencari perusahaan yang sedang ramai dibicarakan. Investor perlu memahami perusahaan, kondisi pasar, serta kemampuan dirinya menghadapi fluktuasi harga.
3. Obligasi: Meminjamkan Dana dengan Imbalan
Berbeda dengan saham yang menunjukkan kepemilikan, obligasi pada dasarnya merupakan surat utang.
Investor yang membeli obligasi memberikan dana kepada penerbit dan memperoleh imbal hasil sesuai ketentuan yang berlaku. Obligasi dapat diterbitkan oleh pemerintah maupun perusahaan. Ada pula obligasi ritel dan sukuk sebagai salah satu pilihan bagi masyarakat.
Beberapa hal yang perlu diperhatikan dalam obligasi antara lain nilai nominal, kupon, jatuh tempo, serta peringkat kredit.
Risikonya pun tetap ada, seperti risiko gagal bayar, risiko perubahan suku bunga, risiko likuiditas, dan risiko inflasi.
Jadi, obligasi bukan berarti “pasti aman”. Tingkat keamanan sangat bergantung pada jenis dan penerbit instrumen tersebut.
4. Reksa Dana: Tidak Harus Memilih Semuanya Sendiri
Bagi orang yang merasa belum cukup percaya diri memilih saham atau obligasi satu per satu, reksa dana bisa menjadi alternatif.
Dalam reksa dana, dana dari investor dikelola secara profesional dan ditempatkan ke dalam portofolio aset tertentu. Jenisnya pun beragam, seperti reksa dana pasar uang, pendapatan tetap, saham, campuran, dan indeks.
Salah satu kelebihannya adalah diversifikasi. Investor tidak perlu menempatkan seluruh dananya pada satu aset saja.
Namun, tetap ada biaya pengelolaan, ketergantungan terhadap kondisi pasar, serta risiko bahwa hasil investasi tidak sesuai harapan.
Jadi, reksa dana memang dapat mempermudah investasi, tetapi bukan berarti bebas risiko.
5. Properti: Aset Nyata dengan Modal yang Tidak Sedikit
Rumah, tanah, apartemen, atau properti komersial juga dapat menjadi instrumen investasi.
Keuntungan properti dapat berasal dari kenaikan nilai aset maupun pendapatan sewa. Ada pula bentuk investasi properti melalui instrumen seperti DIRE atau REIT yang memungkinkan investor mendapatkan eksposur terhadap aset properti tanpa harus membeli sebuah bangunan secara langsung.
Namun, properti memiliki kelemahan yang cukup jelas: modal awalnya relatif besar dan asetnya tidak mudah dicairkan dalam waktu singkat.
Selain itu, terdapat biaya perawatan, pajak, risiko lokasi, kondisi ekonomi, hingga kemungkinan properti tidak tersewa.
6. Emas: Sering Dipilih untuk Menjaga Nilai
Emas sudah lama dikenal sebagai salah satu aset yang digunakan untuk menyimpan nilai.
Investasinya dapat dilakukan dalam bentuk emas fisik, tabungan emas, maupun instrumen yang memberikan eksposur terhadap harga emas. Emas juga sering digunakan sebagai bagian dari diversifikasi portofolio.
Meski begitu, emas bukan berarti selalu naik. Harganya tetap dapat mengalami fluktuasi dan emas tidak menghasilkan pendapatan pasif seperti kupon obligasi atau pendapatan sewa properti.
Karena itu, emas lebih tepat dilihat sebagai salah satu bagian dari portofolio, bukan sebagai satu-satunya tempat menyimpan seluruh dana.
7. Aset Kripto: Menarik, tetapi Risikonya Tinggi
Perkembangan teknologi juga melahirkan instrumen investasi berbasis aset digital, salah satunya kripto.
Aset kripto menggunakan teknologi blockchain dan dikenal memiliki volatilitas yang sangat tinggi. Perdagangan dapat berlangsung sepanjang waktu, sehingga perubahan harga bisa terjadi dengan cepat.
Karakteristik tersebut membuat kripto memiliki potensi keuntungan yang besar, tetapi juga risiko kerugian yang besar.
Karena itu, aset kripto sebaiknya tidak diperlakukan seperti tabungan biasa.
Ada satu hal penting yang juga perlu diperhatikan jika membahas kripto di Indonesia. Regulasi sektor aset keuangan digital telah mengalami perubahan. Sejak Januari 2025, pengaturan dan pengawasan aset keuangan digital termasuk aset kripto beralih ke OJK sebagai bagian dari proses transisi dari Bappebti.
Artinya, informasi mengenai regulasi kripto perlu selalu diperbarui dan tidak cukup hanya mengandalkan informasi lama dari media sosial.
Jadi, Mana yang Paling Bagus?
Jawabannya mungkin terdengar membosankan:
Tidak ada satu instrumen investasi yang paling bagus untuk semua orang.
Seseorang yang membutuhkan dana dalam waktu dekat tentu memiliki kebutuhan berbeda dengan orang yang baru akan menggunakan uangnya sepuluh atau dua puluh tahun lagi.
Begitu juga dengan profil risiko.
Investor konservatif mungkin lebih nyaman dengan deposito, surat berharga negara, atau reksa dana pasar uang. Investor dengan profil moderat dapat mempertimbangkan kombinasi obligasi, reksa dana campuran, atau saham perusahaan yang relatif mapan. Sementara investor agresif mungkin lebih siap menghadapi fluktuasi saham pertumbuhan, properti, derivatif, atau sebagian kecil aset kripto.
Yang penting bukan terlihat berani mengambil risiko.
Yang penting adalah mampu memahami risiko yang diambil.
Jangan Menaruh Semua Telur di Satu Keranjang
Ada satu konsep sederhana tetapi penting dalam investasi: diversifikasi.
Bayangkan seseorang memiliki seluruh uang investasinya hanya dalam satu jenis aset. Ketika aset tersebut mengalami penurunan tajam, seluruh portofolionya ikut terdampak.
Dengan diversifikasi, dana dapat ditempatkan pada beberapa instrumen yang memiliki karakteristik berbeda. Tujuannya bukan menghilangkan risiko sepenuhnya, melainkan mengurangi ketergantungan terhadap satu aset.
Namun, diversifikasi juga bukan berarti membeli sebanyak mungkin produk investasi.
Terlalu banyak instrumen tanpa memahami masing-masing produknya justru dapat membuat investor kehilangan arah.
Investasi Terbaik Bisa Jadi Dimulai dari Memahami Diri Sendiri
Pada akhirnya, memilih investasi bukan hanya persoalan menghitung berapa persen keuntungan yang mungkin didapat.
Ada pertanyaan yang lebih mendasar:
Untuk apa uang ini diinvestasikan?
Kapan uang tersebut akan digunakan?
Seberapa besar kerugian yang sanggup ditanggung?
Dan yang tidak kalah penting:
Apakah kita benar-benar memahami produk yang kita beli?
Instrumen investasi memiliki karakteristik masing-masing. Ada yang lebih likuid, ada yang membutuhkan modal besar, ada yang memiliki fluktuasi tinggi, dan ada yang lebih cocok untuk tujuan jangka panjang.
Karena itu, keputusan investasi sebaiknya tidak dibuat hanya karena teman membeli instrumen tertentu, influencer sedang membicarakannya, atau karena melihat seseorang berhasil mendapatkan keuntungan besar.
Apa yang cocok untuk orang lain belum tentu cocok untuk kita.
Pada Akhirnya, Investasi Adalah Soal Pilihan
Investasi memang dapat menjadi salah satu cara untuk mempersiapkan kondisi keuangan di masa depan. Tetapi investasi bukan jalan pintas untuk menjadi kaya dalam waktu singkat.
Ada proses yang harus dilalui: memahami tujuan, mengenali profil risiko, mempelajari instrumen, menentukan jangka waktu, dan melakukan diversifikasi secara bijak.
Jadi, sebelum bertanya “investasi mana yang paling cuan?”, mungkin ada pertanyaan yang jauh lebih penting:
“Saya sebenarnya sedang menyiapkan uang ini untuk apa?”
Karena ketika tujuan sudah jelas, memilih instrumen investasi biasanya menjadi jauh lebih masuk akal.
Dan mungkin, investasi yang paling baik bukanlah investasi yang paling tinggi keuntungannya.
Melainkan investasi yang kita pahami, sesuai kemampuan, dan mampu kita jalankan secara konsisten.

Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini, atau tulisan apa pun yang mereka publikasikan di IINC Times.