JAKARTA, IINC TIMES — merupakan model yang digunakan untuk menjelaskan hubungan antara tingkat risiko dengan return yang diharapkan dari suatu investasi. CAPM digunakan sebagai salah satu alat bagi investor dalam menentukan tingkat keuntungan yang seharusnya diperoleh berdasarkan tingkat risiko sistematis yang ditanggung. Dengan menggunakan CAPM, investor dapat membandingkan tingkat return suatu saham dengan tingkat risiko yang dimilikinya sehingga keputusan investasi dapat dilakukan secara lebih terukur.
1. Konsep Dasar CAPM
Konsep utama CAPM didasarkan pada hubungan antara risiko dan return. Investor pada dasarnya mengharapkan tingkat keuntungan yang lebih tinggi apabila harus menanggung risiko yang lebih besar. Namun, CAPM hanya memfokuskan perhatian pada risiko sistematis, karena risiko tidak sistematis dianggap dapat dikurangi melalui diversifikasi portofolio.
CAPM menggunakan beberapa komponen utama, yaitu tingkat return bebas risiko (risk-free rate), beta, dan tingkat return pasar. Tingkat return bebas risiko merupakan tingkat keuntungan yang dapat diperoleh dari investasi yang dianggap memiliki risiko sangat rendah. Beta menunjukkan tingkat sensitivitas return suatu saham terhadap perubahan return pasar. Sementara itu, return pasar menggambarkan tingkat keuntungan yang diharapkan dari pasar secara keseluruhan.
2. Rumus CAPM
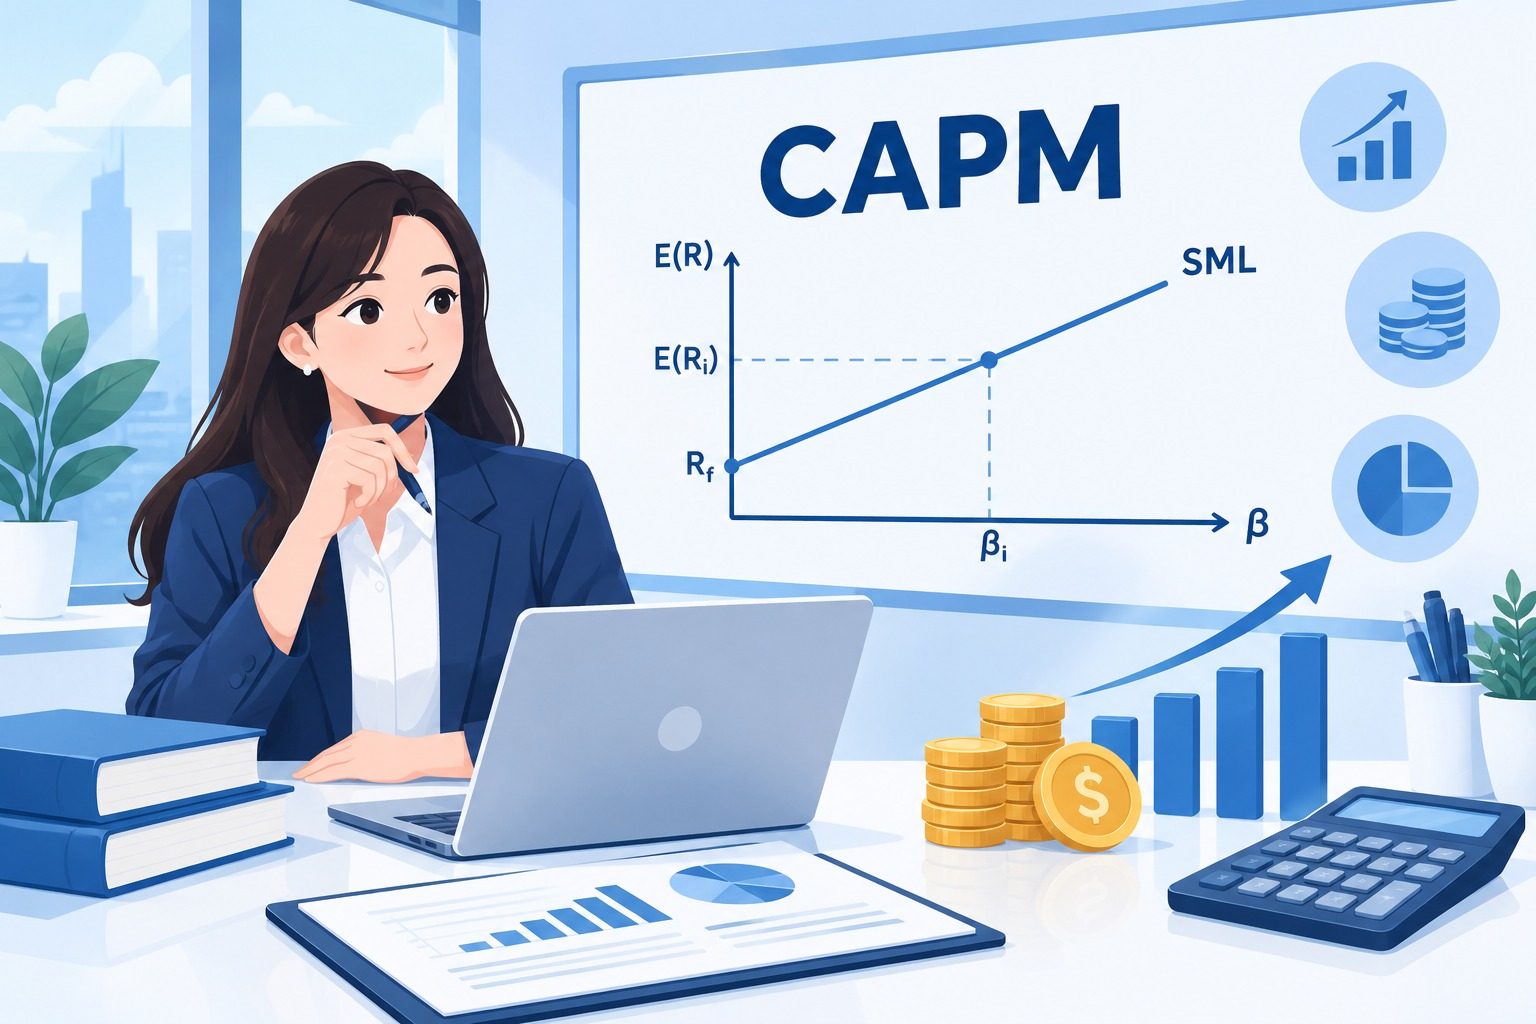
Rumus Capital Asset Pricing Model adalah:
E(Rᵢ) = Rf + βᵢ [E(Rm) − Rf]
Keterangan:
- E(Rᵢ) = tingkat return yang diharapkan dari saham atau aset
- Rf = tingkat return bebas risiko
- βᵢ = beta atau risiko sistematis saham
- E(Rm) = tingkat return yang diharapkan dari pasar
- [E(Rm) − Rf] = premi risiko pasar (market risk premium)
Rumus tersebut menunjukkan bahwa return yang diharapkan dari suatu saham diperoleh dari tingkat return bebas risiko ditambah dengan premi risiko yang disesuaikan dengan beta saham. Dengan demikian, semakin tinggi risiko sistematis suatu saham, semakin besar tingkat return yang diharapkan oleh investor sebagai kompensasi atas risiko tersebut.
3. Beta dalam CAPM
Beta merupakan salah satu komponen penting dalam CAPM karena digunakan untuk mengukur risiko sistematis suatu saham dibandingkan dengan risiko pasar. Beta menunjukkan seberapa sensitif perubahan return saham terhadap perubahan return pasar.
Apabila β > 1, berarti saham memiliki risiko sistematis yang lebih tinggi dibandingkan pasar. Saham tersebut cenderung mengalami perubahan return yang lebih besar ketika pasar mengalami perubahan. Apabila β = 1, berarti tingkat risiko sistematis saham sejalan dengan risiko pasar. Sedangkan apabila β < 1, berarti saham memiliki risiko sistematis yang lebih rendah dibandingkan pasar.
Oleh karena itu, beta menjadi salah satu pertimbangan investor dalam menentukan tingkat return yang diharapkan. Semakin besar nilai beta, semakin besar pula tingkat return yang diharapkan berdasarkan CAPM.
4. Risiko dalam CAPM
CAPM membagi risiko menjadi dua jenis, yaitu risiko sistematis dan risiko tidak sistematis.
Risiko sistematis merupakan risiko yang berasal dari kondisi pasar secara keseluruhan sehingga tidak dapat dihilangkan hanya dengan melakukan diversifikasi. Risiko ini dapat disebabkan oleh perubahan suku bunga, inflasi, kondisi ekonomi, kebijakan pemerintah, maupun perubahan kondisi pasar secara umum. Karena risiko sistematis tidak dapat dihilangkan melalui diversifikasi, risiko inilah yang menjadi perhatian utama dalam CAPM.
Sementara itu, risiko tidak sistematis merupakan risiko yang berasal dari faktor khusus perusahaan dan dapat dikurangi melalui diversifikasi. Contohnya adalah permasalahan manajemen, kegagalan produk, masalah operasional, maupun kondisi khusus yang terjadi pada suatu perusahaan. Dalam CAPM, risiko tidak sistematis tidak menjadi dasar utama dalam menentukan return yang diharapkan karena investor diasumsikan telah memiliki portofolio yang terdiversifikasi.
5. Hubungan Risiko dan Return
CAPM menjelaskan bahwa terdapat hubungan positif antara risiko sistematis dan return yang diharapkan. Artinya, investor akan mengharapkan tingkat keuntungan yang lebih tinggi ketika berinvestasi pada saham yang memiliki risiko sistematis lebih tinggi.
Hubungan tersebut dapat digambarkan sebagai:
Risiko Sistematis ↑ → Beta ↑ → Return yang Diharapkan ↑
Sebaliknya, saham yang memiliki beta lebih rendah akan memiliki tingkat risiko sistematis yang lebih rendah sehingga return yang diharapkan juga relatif lebih rendah. Konsep ini menunjukkan bahwa investor mengharapkan adanya kompensasi berupa keuntungan yang lebih tinggi atas risiko sistematis yang lebih besar.
6. Fungsi CAPM dalam Keputusan Investasi
CAPM memiliki beberapa fungsi dalam pengambilan keputusan investasi. Pertama, CAPM dapat digunakan untuk menentukan tingkat return yang diharapkan dari suatu saham berdasarkan tingkat risikonya. Kedua, CAPM dapat membantu investor membandingkan tingkat keuntungan suatu saham dengan risiko sistematis yang dimilikinya.
CAPM juga dapat digunakan untuk menentukan apakah suatu saham tergolong undervalued, fair value, atau overvalued. Penilaian tersebut dilakukan dengan membandingkan return aktual dengan return yang seharusnya diperoleh berdasarkan CAPM. Jika return aktual lebih tinggi daripada return yang diharapkan, saham dapat dianggap relatif undervalued. Sebaliknya, apabila return aktual lebih rendah daripada return yang diharapkan, saham dapat dianggap relatif overvalued. Sementara itu, apabila return aktual sesuai dengan return yang diharapkan, saham berada pada kondisi fair value.
Selain itu, CAPM dapat menjadi dasar dalam pembentukan portofolio yang efisien dan membantu investor dalam memilih investasi yang memberikan tingkat keuntungan sesuai dengan risiko yang ditanggung.
7. Asumsi-Asumsi CAPM
CAPM didasarkan pada beberapa asumsi mengenai kondisi pasar dan perilaku investor. Investor diasumsikan bertindak secara rasional dan memiliki tujuan untuk memaksimalkan keuntungan berdasarkan tingkat risiko yang dapat diterima. Investor juga diasumsikan memiliki informasi dan harapan yang sama mengenai tingkat return dan risiko investasi.
Selain itu, investor diasumsikan dapat melakukan diversifikasi sehingga risiko tidak sistematis dapat dikurangi. Pasar modal juga diasumsikan berada dalam kondisi tertentu, seperti tidak adanya biaya transaksi dan pajak dalam kondisi dasar model. Investor juga diasumsikan dapat meminjam maupun meminjamkan dana pada tingkat return bebas risiko.
Asumsi-asumsi tersebut digunakan untuk membangun model CAPM yang sederhana. Namun, kondisi pasar modal yang sebenarnya tidak selalu sesuai dengan seluruh asumsi tersebut.
8. Pelonggaran Asumsi CAPM
Dalam penerapannya, beberapa asumsi CAPM dapat mengalami pelonggaran agar lebih sesuai dengan kondisi pasar modal yang sebenarnya. Salah satunya adalah kondisi ketika short sales tidak diperkenankan. Dalam kondisi tersebut, investor memiliki keterbatasan dalam menentukan kombinasi portofolio karena tidak dapat menjual aset yang tidak dimiliki.
Pelonggaran lainnya berkaitan dengan kondisi ketika tidak terdapat tingkat risk-free lending and borrowing yang sama. Dalam kondisi ini, konsep Zero Beta CAPM dapat digunakan. Konsep tersebut mempertimbangkan adanya portofolio dengan beta nol yang tidak selalu berarti bebas risiko.
Selain itu, adanya pajak juga dapat memengaruhi keputusan investasi karena investor akan mempertimbangkan perbedaan perlakuan pajak terhadap pendapatan investasi. Faktor likuiditas juga dapat menjadi pertimbangan karena sekuritas yang lebih mudah diperjualbelikan cenderung lebih menarik bagi investor dibandingkan sekuritas yang kurang likuid.
9. Tujuan Penggunaan CAPM
Secara umum, CAPM digunakan untuk membantu investor memperkirakan return yang diharapkan berdasarkan risiko sistematis suatu investasi. CAPM juga dapat digunakan untuk mengevaluasi kinerja saham, membandingkan tingkat keuntungan dengan risiko, membantu pemilihan portofolio, serta menentukan tingkat keuntungan yang dipersyaratkan oleh investor.
Dalam manajemen keuangan perusahaan, konsep CAPM juga dapat digunakan dalam menentukan cost of equity, yaitu tingkat pengembalian yang diharapkan investor sebagai kompensasi atas dana yang ditanamkan pada perusahaan.
Kesimpulan
Capital Asset Pricing Model (CAPM) merupakan model yang menjelaskan hubungan antara risiko sistematis dan return yang diharapkan dari suatu investasi. CAPM menggunakan tiga komponen utama, yaitu tingkat return bebas risiko, beta, dan premi risiko pasar. Melalui rumus E(Rᵢ) = Rf + βᵢ [E(Rm) − Rf], investor dapat memperkirakan tingkat return yang sesuai dengan risiko sistematis suatu saham.
CAPM menekankan bahwa semakin tinggi risiko sistematis atau beta suatu saham, semakin tinggi pula return yang diharapkan. Model ini dapat membantu investor dalam mengevaluasi saham, menentukan apakah saham relatif undervalued, fair value, atau overvalued, serta mendukung pembentukan portofolio yang efisien. Meskipun CAPM memiliki sejumlah asumsi dan keterbatasan, model ini tetap menjadi salah satu pendekatan penting dalam memahami hubungan antara risiko dan return serta membantu investor mengambil keputusan investasi secara lebih sistematis.

Setiap penulis setuju untuk bertanggung jawab atas berita, artikel, opini, atau tulisan apa pun yang mereka publikasikan di IINC Times.